夫をサイドFIREさせたい妻 かなた

2年後のサイドFIREを目指す、働くママの投資と家計管理の記録です🌸

【投資銘柄公開】2026年10月 アラフォー主婦のリアルな保有銘柄を全公開!新NISA×特定口座でつくる「資産成長」と「毎月不労所得」のハイブリッド戦略

こんばんは。2年後のサイドFIREを目指しているフルタイムママかなたです。


今回は、「私個人が実際に保有している全投資銘柄とそのポートフォリオ」を完全公開します!

​資産形成を進める中で、「新NISAの枠で何を買えばいいの?」「特定口座とどう使い分ければいいの?」と悩まれる方も多いのではないでしょうか?

​我が家では「将来のための資産拡大」と「今を楽しむための現金収入(不労所得)」の両立を目指しています。今回は私がどのような考えで口座ごとに銘柄を分けているのか、実際の評価額とともに詳しくご紹介します!


​1. 保有銘柄&口座別一覧

口座区分

銘柄名 / コード

評価額

■ 投資信託(合計:12,958,834円)

NISA(つみたて)

eMAXIS Slim 全世界株式(オール・カントリー)

4,451,551円

旧つみたてNISA

eMAXIS Slim 全世界株式(オール・カントリー)

2,602,241円

NISA(成長)

eMAXIS Slim 全世界株式(オール・カントリー)

2,598,327円

特定

eMAXIS Slim 全世界株式(オール・カントリー)

2,358,769円

NISA(成長)

グローバル・ロボティクス株式ファンド(年2回決算型)

947,946円

■ 国内株式・国内ETF(合計:8,837,680円)

特定

Global X NASDAQ100・カバード・コール ETF(563A)

4,852,800円

NISA(成長)

三菱商事(8058)

959,000円

特定

日本紙パルプ商事(8032)

664,500円

NISA(成長)

INPEX(1605)

391,700円

特定

ヤーマン(6630)

388,000円

NISA(成長)

リョーサン菱洋ホールディングス(167A)

337,500円

特定

トヨタ自動車(7203)

308,400円

特定

AB&Company(9251)

305,200円

特定

バリューHR(6078)

300,200円

特定

イオン九州(2653)

270,100円

NISA(成長)

NTT(9432)

35,620円

NISA(成長)

ソフトバンク(9434)

24,660円

■ 米国ETF(合計:12,325.38 USD)

NISA(成長)

バンガード 米国増配株式ETF(VIG)

6,822.48 USD

NISA(成長)

バンガード 超長期米国債ETF(EDV)

3,474.00 USD

特定

バンガード 米国増配株式ETF(VIG)

1,218.30 USD

特定

バンガード 超長期米国債ETF(EDV)

810.60 USD


2. 私のポートフォリオ「3つのこだわりポイント」

​私の保有資産は、大きく分けて「コア(資産成長)」と「サテライト(毎月〜定期的な現金収入)」の2つで構成されています。  


​💡 ① インデックスファンド(オルカン)が資産の盤石な土台​

投資信託の軸は、言わずと知れた「eMAXIS Slim 全世界株式(オール・カントリー)」です。

つみたてNISA、新NISAのつみたて投資枠・成長投資枠、さらには特定口座まで含めて合計約1,200万円以上をオルカンで運用しています。将来の子どもの教育資金や老後資金など、「長期で一番勝率が高い土台」としてコツコツ積み立てています。  ​


💡 ② 特定口座での「563A(カバードコール)」で強力な毎月キャッシュフローを作る​

日本の個別株・ETFの中で一番大きな評価額を占めているのが、特定口座で保有している 563A(Global X NASDAQ100・カバード・コール ETF)の約485万円 です。毎月分配金を出してくれるこの銘柄は、「使いたいときに使える現金」を毎月生み出してくれる我が家の頼もしい存在です。563Aは新NISAで買えないため特定で購入しています。  ​


💡 ③ 米国ETF(VIG・EDV)&日本の優良高配当株で増配と安定性を狙う​

VIG(米国増配株式ETF): 連続増配企業に投資するETFで、将来の増配と値上がり益の両方を狙ってNISA枠を中心に保有しています。  ​

EDV(超長期米国債ETF): 金利変動に備えたリスクヘッジ兼クッションとして組み込んでいます。

VIGとEDVは配当金を再投資していて、そちらは特定口座で購入しています。

  ​日本の個別株(三菱商事・INPEXなど): 累進配当(減配しない)を掲げる優良企業を成長投資枠を中心に保有し、日本円での配当収入の柱にしています。

あと優待で良かった物を残しています。


  ​3. 新NISA枠と特定口座の使い分けマイルール


​「全部NISA枠で買えばいいのでは?」と思われるかもしれませんが、我が家ではあえて以下のようなルールで使い分けています。​

新NISAつみたて枠: 迷わず「オルカン」一本で資産の最大化を目指す。  ​新NISA成長投資枠: 長期で持っておきたい日本の連続増配・高配当株(三菱商事やINPEX等)や米国ETF(VIG・EDV等)を非課税で保有。

  ​特定口座: 毎月キャッシュフロー目的の「563A」や、昔から保有している銘柄、優待目的の銘柄(バリューHR、イオン九州など)を運用。  ​NISAの非課税メリットを最大限活かす「将来のための投資」と、特定口座も活用した「今を楽しむための投資」を切り分けることで、暴落が来てもメンタルを崩さずに投資を続けられています。​

来年からは成長投資枠は新しいものを購入したいと思っています。


www.tsuma-kanata.com


4. まとめ​


今回はアラフォー主婦である私のリアルな保有銘柄とポートフォリオを全公開しました!  ​資産形成の正解は人それぞれですが、「将来への備え(インデックス)」と「今の生活のゆとり(高配当・分配金)」のバランスを取るスタイルの参考になれば嬉しいです。​これからも無理のないペースで、資産の成長と配当金の増加を楽しんでいきます!​


最後までお読みいただき、ありがとうございました😊


このブログは毎週、火曜・木曜・土曜の19時に投稿しています。

2年後のサイドFIRE達成に向けて、これからもリアルな過程を発信していきます!

【資産公開】2026年9月の資産!世帯合計は6,874万円(前月比+94万円)|新NISA&高配当株で堅実に増やす我が家のリアルな資産状況

こんばんは。2年後のサイドFIREを目指しているフルタイムママかなたです。


今回は、2026年9月末時点での我が家の総資産データを公開します。

​我が家では「インデックス投資による資産の成長」と「高配当株・ETFによる今を豊かにするキャッシュフロー」を両立させながら、世帯全体での資産形成に取り組んでいます。


​今月は市場の値動きもありつつ、着実に資産を積み伸ばすことができました。夫分・妻分・世帯全体の詳細な内訳をまとめましたので、ぜひ最後までご覧ください!


​1. 2026年9月 資産状況一覧

​2026年9月末時点の各種資産の内訳です。

区分 / 資産項目 2026年8月 2026年9月 前月比
■ 夫の資産
投資信託 ¥18,252,642 ¥18,317,085 +¥64,443
日本株 ¥13,258,000 ¥14,089,610 +¥831,610
米国株 ¥2,495,358 ¥2,518,446 +¥23,088
夫 合計 ¥34,006,000 ¥34,925,141 +¥919,141
■ 妻の資産
投資信託 ¥13,105,966 ¥13,028,484 -¥77,482
日本株 ¥8,833,690 ¥9,100,560 +¥266,870
米国株 ¥1,996,117 ¥1,911,564 -¥84,553
妻 合計 ¥23,935,773 ¥24,040,608 +¥104,835
■ その他(現金・DC・手当等)
現金 ¥4,491,475 ¥4,430,010 -¥61,465
DC(企業型確定拠出年金) ¥4,209,214 ¥4,209,214 ±¥0
その他運用(積立・特定等) ¥4,526,191 ¥4,443,226 -¥82,965
児童手当 ¥1,122,622 ¥1,122,622 ±¥0
★ 9月 世帯合計総資産 ¥67,799,800 ¥68,740,811 +¥941,011


2. 今月の資産推移のポイント

​2026年9月末時点の世帯総資産は 【68,740,811円】 となり、前月比で +941,011円(約94万円増) と順調に伸ばすことができました!  

​今月の主な動き・トピックスは以下の通りです。

​💡 日本株の上昇が資産増を強力に牽引

​今月一番大きく伸びたのは「日本株」セクターです。

​夫の日本株:1,325.8万円 → 1,408.9万円(+83.1万円)  

​妻の日本株:883.3万円 → 910.0万円(+26.6万円)  

​夫婦合わせて日本株だけで100万円以上の上昇となり、資産全体の押し上げに大きく貢献してくれました。  

​💡 投資信託・米国株は横ばい〜微減傾向

​一方で、世界株(オルカン等)や米国株は、為替(円高方向への動きなど)や市場の値動きの影響を受け、横ばいまたは若干のマイナスとなりました。

しかし、インデックス投資は長期の積み立てが前提ですので、日々の短期的な変動に一喜一憂せず、今後も淡々と一定額を積み立てていきます。  


​3. 我が家のポートフォリオ方針とリスク管理

​我が家では総資産の約90%以上を「投資信託・日本株・米国株」などの運用資産に回しています。  

​一見「リスクを取りすぎでは?」と思われるかもしれませんが、以下の2つの柱があるため心に余裕を持って運用を続けられています。

​毎月の給料収入と「配当金」による現金フロー

先日の配当金報告でも公開した通り、我が家には毎月〜定期的にまとまった配当金が入ってきます。資産を取り崩さなくても「使える現金」が入ってくる仕組みがあるため、一時的な相場落調にも強いのが特徴です。

​安全資産(現金+児童手当+DCなど)の確保

生活防衛資金としての現金約440万円や、子どもの教育資金の土台となる児童手当(約112万円)、老後資金としてのDC(約420万円)はしっかりと分けて確保しています。  


​4. まとめと今後の目標

​9月は日本株の好調もあり、世帯資産が 6,874万円 まで到達しました。目指す大台の「7,000万円」に向けて、着実にステップアップできています。  

​これから資産形成を始める方や、NISAでの運用方法に悩んでいる方の参考になれば幸いです!

​今後も無理のないペースで、毎月の家計管理と資産運用を楽しんでいきます。


最後までお読みいただき、ありがとうございました😊


このブログは毎週、火曜・木曜・土曜の19時に投稿しています。

2年後のサイドFIRE達成に向けて、これからもリアルな過程を発信していきます!


​毎月〇万円の分配金!563A(Global X NASDAQ100カバード・コール)のリアルな収支と新NISA活用術!

こんばんは。2年後のサイドFIRE目指しているフルタイムママかなたです。


「毎月、勝手にお金が入ってくる生活」に憧れて高配当投資を始めた方も多いのではないでしょうか。

サイドFIRE目指しているとオルカンで大丈夫なのに減るかもしれない資産になかなか取り崩しができなくりそうな予感がします。


​なので、我が家では、毎月のインカムゲイン(現金収入)を目指して投資している銘柄の一つが、Global X NASDAQ100・カバード・コール 15% ターゲット ETF(証券コード:563A)です。


​今回は、特定口座で保有している563Aのリアルな分配金事情と、カバード・コール型ETF特有のリスク、そしてこの分配金を「新NISA」に流し込んで資産を育てる我が家の活用戦略について詳しくお話しします!


​毎月約3.5万円!手元に入ってくる「ホクホク感」

​現在、我が家では563Aを運用しており、毎月税引き後で約3.5万円の分配金が口座に入ってきます。

​スマホの通知で口座への振り込みを確認する瞬間は、思わずニヤけてしまうほどの「ホクホク感」があります。毎月3.5万円といえば、家計の固定費を一部浮かせることもできますし、ちょっとした外食や趣味に使える大きな臨時収入レベルの存在感です。

​給与以外の「入金力」が毎月確実に発生するというのは、精神的にもかなりのゆとりを与えてくれます。


​でも「この高配当は永遠ではない」というリアル

​毎月のお小遣いとしては最高の563Aですが、ただ浮かれているわけにはいきません。カバード・コールという特殊な運用手法(オプション売買で権利収入を得る仕組み)をとっているため、一般的な株式や高配当株とは大きく異なる注意点があります。


​1. 基準価額が下がると「減配」する

​563Aは年率15%程度をターゲットに分配金を出す設計です。しかし、原資産であるNASDAQ100指数が大きく下落したり、市場のボラティリティ(価格の変動率)が落ち着いたりすると、1株あたりの分配金は減ってしまいます。

​現在の「1株あたり9円前後」という高水準がずっと続く保証はなく、相場環境によっては7円、あるいは5円程度まで減配する可能性も十分に考えられます。


​2. 株価(基準価額)が一度下がると戻りにくい

​カバード・コール戦略は「上昇局面での値上がり益を捨てて、代わりに権利収入を得る」仕組みです。そのため、相場全体が暴落したときは一緒に下がりますが、その後の回復局面では指数の急上昇についていけません。

​つまり、元本が削れやすく、株価自体の回復には時間がかかる(キャピタル・エロージョン)という特徴を持っています。


​563Aの分配金を「新NISA成長投資枠」へ移行させる黄金ルート

​「減配や株価下落のリスクがあるなら、買うべきではないの?」と思われるかもしれません。しかし、リスクの性質を正しく理解していれば、563Aは非常に強い「資産形成の補助エンジン」になります。

​我が家では、563Aから入ってくる毎月約3.5万円の分配金を、そのまま放置したり無駄遣いしたりせず、「新NISAの成長投資枠」の自動買付資金にそのまま充当しています!

​※ちなみに563A自体は新NISAの対象外(課税口座のみ)のため、特定口座で出た分配金を活用します。


​この戦略のメリット

​実質「手出しゼロ」でNISA枠を埋められる

毎月の給与や手元の貯金を切り崩すことなく、563Aが生み出してくれた現金だけで新NISA枠(オルカンや米国高配当ETFなど)を積立購入できます。


​傷つきやすい特定口座の資金を「永久非課税」へ引っ越す

元本が削れやすい563Aで得た利益を、値上がり益や将来の成長が長期で期待できる「新NISA口座の非課税資産」へシームレスに移し替えていくことができます。

​将来もし563Aが減配したり、ファンドが繰上償還されたりする日が来たとしても、その頃にはNISA口座の中にどっしりとした成長資産が育っているため、資産全体としてダメージを受けることはありません。


​まとめ:高利回り商品は「出口戦略」とセットで賢く使おう!

​563Aのような超高利回りETFは、ただ保有して配当金生活を夢見るだけだと、将来の減配や株価下落でヒヤヒヤすることになります。

​しかし、「永続するとは思わずに、得られた分配金を新NISAなどの成長資産にどんどんバトンタッチしていく」という割り切った出口戦略を持っておけば、これほど頼もしいキャッシュマシーンはありません。

安定なオルカンも育てつつ高い利回りの商品も掛け合わせて資産形成を行っていきます。


このブログは毎週、火曜・木曜・土曜の19時に投稿しています。

2年後のサイドFIRE達成に向けて、これからもリアルな過程を発信していきます!
【配当金公開】2026年9月夫婦の配当金収入公開!世帯合計は123,281円|インデックス×高配当株で「今」も「将来」も豊かに過ごす戦略

こんばんは。2年後のサイドFIRE目指しているフルタイムママかなたです。


今回は、2026年9月に我が家に入ってきた配当金・分配金のリアルな成果をご報告します!

​我が家の資産形成の軸はオルカンやS&P500などのインデックス投資ですが、「将来の資産拡大」を目指す一方で、「日々の暮らしをゆたかにする現金収入(キャッシュフロー)」を作るために高配当株やETFへの投資も組み合わせています。

​今月は夫婦それぞれいくらの配当が入ったのか、世帯全体の詳細データとともに振り返っていきます!


​1. 2026年9月 配当金・分配金の内訳(夫婦合算)

区分 / 銘柄名 9月受取額(円)
■ 夫の配当金
JEPQ ¥20,008
INPEX(1605) ¥34,650
ヤマハ発動機(7272) ¥5,977
563A(Global X NASDAQ100・カバード・コール) ¥14,729
夫の小計 ¥75,364
■ 妻の配当金
INPEX(1605) ¥5,600
ポーラ・オルビスHD(4927) ¥1,674
I-ne(4933) ¥558
ヤマハ発動機(7272) ¥1,993
563A(Global X NASDAQ100・カバード・コール) ¥38,092
妻の小計 ¥47,917
★ 9月 世帯合計額 ¥123,281


2. 今月のトピックス&振り返り

​2026年9月の配当金は、夫分(75,364円)と妻分(47,917円)を合わせて 【世帯合計 123,281円】 となりました!  

​単月で12万円を超える不労所得が世帯口座に入ってきたことになり、日々の家計管理において非常に強力なインパクトです。


​💡 カバードコール戦略(JEPQ・563A)による強力な毎月キャッシュフロー

​夫婦それぞれの口座で活用しているカバードコールETF(JEPQ・563A)から、合わせて毎月〜定期の配当・分配金をしっかり獲得できています。インデックス投資だけでは味わえない「今使える現金が入る安心感」を大きく支えてくれています。  


​💡 日本の増配傾向・高配当銘柄の恩恵

​INPEXやヤマハ発動機など、夫婦で重複して保有している優良な日本株からの配当金もまとまった金額になりました。エネルギー関連や輸送機器など、日本の優良企業の成長を株主還元として実感できるのは嬉しいポイントです。  


​3. 夫婦で「配当金」を積み上げるメリット

​我が家が夫婦で配当金を重視する理由は、主に次の3点です。


​取り崩し不要で「今」を楽しめる: 将来のためのインデックス投資(オルカンなど)は売却するまで手元にお金が残りません。一方で配当金なら、12万円という現金をそのまま家族での特別費、旅行、あるいは子どもの教育資金の補填に回せます。


​家計の固定費を相殺できる: 月12万円のキャッシュフローがあれば、住居費や光熱費、習い事代といった固定費の大部分を不労所得だけでカバーできるようになります。

​

モチベーションの維持: 投資の成果が「実際の現金還元」として目に見えるため、無理なく長期間にわたって投資を継続できます。


​4. まとめ

​9月は世帯全体で 123,281円 という素晴らしい成果となりました!  

​今後も「オルカン等による将来に向けた資産最大化」と「高配当株等による今の生活を助ける不労所得づくり」の2軸を、夫婦でバランスよく進めていきます。


​最後までお読みいただき、ありがとうございました😊


このブログは毎週、火曜・木曜・土曜の19時に投稿しています。

2年後のサイドFIRE達成に向けて、これからもリアルな過程を発信していきます!
【外貨建て保険】積立利率4.2%!「しあわせ、ずっと3」のリアルな運用状況と我が家の活用法

こんばんは。2年後のサイドFIREを目指しているフルタイムママかなたです。


​7月の家計簿公開で「その他収入:89,212円」と記載していて、保険金と書きました。


www.tsuma-kanata.com


​実はこの収入、我が家で加入している外貨建て終身保険(三井住友海上プライマリー生命「しあわせ、ずっと3」)から入ってきたお金(保険金・定期支払金等)なんです!


​今回は、実際の契約内容や利回り、我が家がなぜこの保険を選んで運用しているのかについて、リアルな数字とともに詳しく解説します。


​1. 「しあわせ、ずっと3」の契約内容を公開!

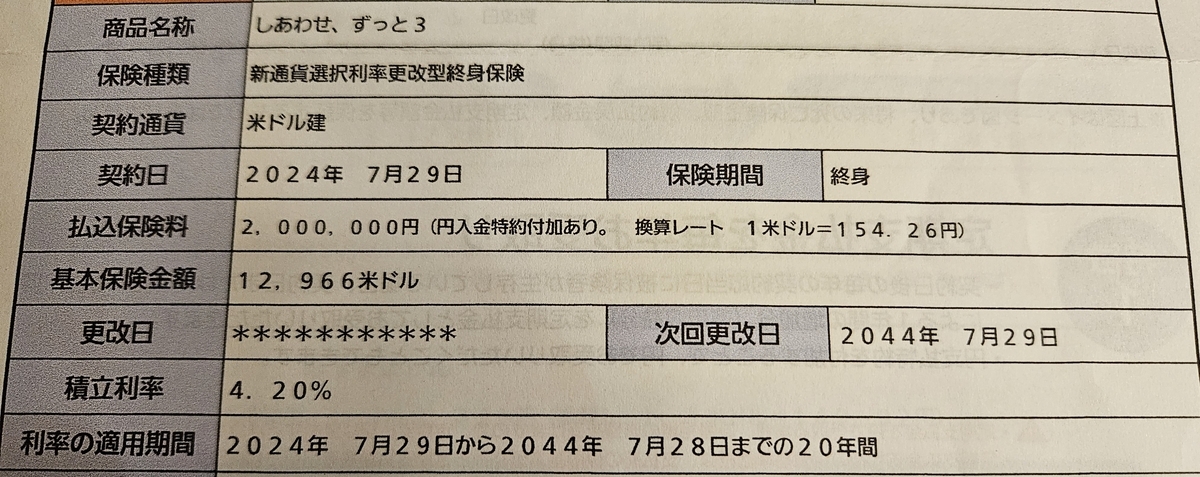
​我が家が契約している「しあわせ、ずっと3」の具体的なスペックは以下の通りです。

​

​商品名: しあわせ、ずっと3(新通貨選択利率更改型終身保険)

​契約通貨: 米ドル建

​契約日: 2024年7月29日(保険期間:終身)

​払込保険料: 2,000,000円(1米ドル=154.26円換算)

​基本保険金額: 12,966米ドル

​積立利率: 4.20%

​利率の適用期間: 2024年7月29日〜2044年7月28日(20年間固定)

​契約時は1米ドル=154.26円のタイミングで、一時払いとして200万円を預け入れました。これにより、基本保険金額として12,966米ドルが設定されています。


​2. この保険の最大の魅力は「20年間の積立利率4.20%保証」

​この商品の最大のメリットは、何といっても「年4.20%という高い積立利率が20年間確定する」という点です。

​日本の大手銀行に普通預金として200万円を預けていても、金利はわずか年0.02%〜0.1%程度。20年預けても増えるお金はごくわずかです。

​それに対して、この保険は米ドルの高い金利(4.20%)を活用して、20年間にわたって着実に資産を増やしていく仕組みになっています。

​我が家では「ただ現金として口座に眠らせておくのは勿体ないけれど、全額を株式投資に回すのはリスクが高い」という資金の一部を、このドル建て保険に配分しています。


​3. 外貨建て保険のメリットと注意点(リスク)

​実際に運用してみて感じる、ドル建て保険の「良いところ」と「気を付けるポイント」をまとめました。

​⭕ メリット

​高い利回りで安定して増える: 株式のように毎日価格が乱高下せず、固定利率で着実に育つ安心感がある。

​分散投資になる: 円だけでなく「米ドル」で資産を保有できるため、通貨の分散(円安対策)になる。

​定期的なキャッシュフローが得られる: 今回のように、受け取り設定に応じて家計に還元され、生活費や再投資の原資にできる。

​❌ 注意点(リスク)

​為替変動リスク: 受け取るタイミングで極端な「円高」が進んでいると、円換算での受取額が減る可能性がある。

​途中解約の控除: 早期に解約してしまうと、解約控除がかかり元本割れするリスクがある。


​4.💡 我が家が「しあわせ、ずっと3」に乗り換えた理由

​我が家はインデックス投資(オルカンなど)も運用していますが、正直なところ「長期的な資産の増え幅だけで言えばオルカンの方が期待できる」ということは重々承知していました。

​それでも、あえてこのドル建て保険を選んだのには2つの明確な理由があります。

​「資産の伸び」だけでなく「目先の安定した収入(キャッシュフロー)」も欲しかった

オルカンは将来のための資産形成には最適ですが、途中で取り崩さない限り日々の生活費を助けてはくれません。株の値動きに左右されず、決まったタイミングで入ってくる安定収入があることで、精神的にも家計的にも大きな安心感が生まれます。

​「不要な保険の見直し・解約」で浮いた資金を活用した

実はこの200万円は、昔なんとなく入っていた不要な保険を見直して解約した際の手元資金を充てたものです。

保険の営業マンの方が言ってくれなかったらこの保険の存在すら知らなかったです。

無駄な保険料を払うのをやめ、そのお金を「年4.2%で育つ資産」へ乗り換えたことで、我が家の家計効率はガラリと良くなりました!

​「全部を株に振るのは怖い」「見直した保険の解約金をどう運用するか迷っている」という方にとって、こうした【オルカン(成長重視)× 確定利回り保険(安定重視)】の組み合わせは、とてもバランスが良いと感じています😊


​5. 我が家の運用スタンスとまとめ

​我が家では、株式投資(インデックスファンドや高配当株)を運用のメインとしつつ、このような「固定金利で手堅く育つ外貨資産」もポートフォリオの一部として組み込んでいます。

​株式市場が下落している局面でも、こうして保険から安定した不労所得(キャッシュフロー)が入ってくるのは、家計管理をする上で精神的に大きな支えになります。

​「銀行に預けっぱなしの現金があるけれど、株はちょっと怖い…」という方にとっても、外貨建て保険は選択肢の一つとして検討してみる価値があると感じています。

​7月の「その他収入」の裏側解説でした!これからも様々な資産運用を組み合わせて、賢く資産を増やしていきたいと思います。

​最後までお読みいただきありがとうございました😊


このブログは毎週、火曜・木曜・土曜の19時に投稿しています。

2年後のサイドFIRE達成に向けて、これからもリアルな過程を発信していきます!


【家計簿公開】2026年7月の収支結果!配当金15万円超&貯蓄率80%超えで過去最高レベルの黒字に

こんばんは。2年後のサイドFIREを目指しているフルタイムママかなたです。


今回は、我が家の2026年7月の家計簿・収支結果をリアル公開したいと思います!

​7月は給料に加えて配当金などの臨時収入が重なり、我が家の家計簿史上でもトップクラスの着地となりました。

​資産形成やSide FIREを目指している方、共働き世帯の家計管理に興味がある方の参考になれば幸いです。

​

収入項目 金額 支出項目 金額 割合
給料 ¥1,367,627 住宅 ¥99,583 34%
配当 ¥153,784 食費 ¥48,936 17%
その他 ¥89,212 現金・小遣い ¥40,000 14%
売電 ¥12,456 教育 ¥25,490 9%
  自動車 ¥17,767 6%
  通信 ¥13,074 4%
  医療 ¥10,252 3%
  交際費 ¥8,972 3%
  電気 ¥8,660 3%
  水道 ¥7,625 3%
  日用品 ¥4,840 2%
  衣服・美容 ¥3,720 1%
  税・社会保障 ¥2,600 1%
  保険 ¥2,247 1%
収入合計 ¥1,623,079 支出合計 ¥293,766 100%
差引収支(貯蓄額) +¥1,329,313(貯蓄率 81.9%)
 
​1. 2026年7月の収入内訳(合計:1,623,079円)

​まずはじめに、7月の収入内訳からご紹介します。


7月は労働収入と夫のボーナス、配当金(153,784円)とその他収入(89,212円)を合わせて約24万円以上の不労所得・副収入が入ってきたのが非常に大きなポイントでした!

その他収入は保険金です。毎年この時期に入金されます。保険の内容は次回のブログで投稿しようと思います。

​配当金が15万円を超えてくると、「配当金だけで1ヶ月分の生活費(住宅ローン除く)の大半が賄えてしまう」という強い安心感を実感できます。


2. 2026年7月の支出内訳(合計:293,766円)

​続いて、7月の支出内訳と構成比です。


💡 支出の振り返りポイント


​食費(48,936円・17%):

物価高が続く中でも、5万円以内にしっかり抑えることができました。ポイント還元を上手く活用できているのが効いています。


​光熱費(電気8,660円 / 水道7,625円):

本格的な夏を迎えエアコンの使用頻度が増えましたが、売電収入(12,456円)があるため、電気代は実質プラス(黒字)でカバーできています!太陽光発電のありがたみを痛感する季節です。


​固定費(住宅・通信・保険):

住宅ローン以外は不要な保険の見直しが完了しているため、毎月ブレずに低い水準をキープできています。


​3. 7月の収支結果と貯蓄率

​7月の最終結果はこちらです!

​総収入: 1,623,079円

​総支出: 293,766円

​収支(黒字): +1,329,313円

​貯蓄率: 約81.9%


​なんと月間の黒字額が1,329,313円、貯蓄率は81.9%となりました!

​手元に残った130万円超の資金は、我が家の投資戦略(インデックスファンドの積立および高配当株の買増し)へ配分し、さらなる「お金の成る木」を育てる原資に回しています。


​4. まとめと今後の目標

​7月は本業の頑張りに加え、コツコツ育ててきた配当金や副収入の種まきが大きな実を結んだ1ヶ月でした。

​生活水準(生活費)を約29万円前後に固定できているからこそ、収入が増えた分がそのまま資産形成のスピードに直結してくれます。

​「今を楽しむこと」と「将来の安心を作ること」のバランスを取りながら、引き続き8月以降も楽しく家計管理を続けていきたいと思います!


このブログは毎週、火曜・木曜・土曜の19時に投稿しています。

2年後のサイドFIRE達成に向けて、これからもリアルな過程を発信していきます!


【アセットアロケーション公開】総資産6,700万円超えの我が家!リスク資産率92%の資産配分と運用の考え方

​こんばんは。2年後のサイドFIREを目指しているフルタイムママかなたです


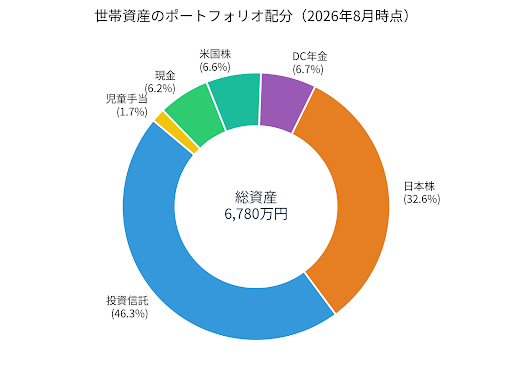
ブログで毎月総資産の推移を公開していますが、今回は少し視点を変えて「我が家の資産配分(アセットアロケーション)」をパーセンテージで可視化してみました!

​「投資にどれくらいの割合でお金を回しているの?」「現金はどのくらい手元に残しているの?」といった疑問をお持ちの方の参考になれば嬉しいです。


​1. 2026年8月時点の資産配分(割合)

​我が家の総資産67,799,800円の内訳を%で算出した結果がこちらです!


資産項目金額(円)構成比率

投資信託  31,358,608円 46.3%

個別日本株 22,091,690円 32.6%

DC年金   4,526,191円  6.7%

個別米国株  4,491,475円 6.6%

現金     4,209,214円 6.2%

児童手当   1,122,622円 1.7%

合計    67,799,800円 100.0%


全体を見てみると、投資信託と株を合わせたリスク資産の割合が約92%、現金(+児童手当)のリスクなし資産が約8%という、かなり攻めたフルインベストメントに近い配分となっています。


​2. ポートフォリオの3つの軸と運用の工夫

​我が家では、ただお金を増やすだけでなく「将来の土台作り」と「いまの生活のゆとり」を両立させるために、以下のような役割分担を行っています。


​① 資産形成の軸:投資信託(46.3%)+ DC年金(6.7%)

総資産の半分以上(約53%)は、インデックスファンドを中心としたコア資産です。毎月定額をコツコツ積立投資し、将来に向けた資産の「土台」を着実に大きく育てる役割を担っています。


​② 生活を豊かにする軸:個別株(日本株 32.6% / 米国株 6.6%)

資産の約39%は、配当金や株主優待を目的に運用している高配当株・成長株です。配当金が直接口座に入ってくることで、日々の生活費を浮かせたり、外食や旅行などの「今を楽しむ費用」に還元できるのが大きな魅力です。


​③ 安心感の軸:現金・児童手当(7.9%)

現金は約530万円分を確保しています。生活防衛資金として一定の安全域を保ちつつ、無駄な余剰資金を寝かせすぎない絶妙なバランスを意識しています。


​3. なぜ「現金比率約8%」でも怖くないのか?

​「リスク資産が90%以上って暴落が来たときに怖くないの?」と思われるかもしれません。

​我が家がこのアセットアロケーションを維持できる理由は、「夫婦で働き、毎月確実に入ってくる労働収入(給料)」があるからです。

​生活防衛資金(約500万円超)をしっかり確保した上で、毎月の生活費は給与収入でカバーできているため、市場が大きく荒れた時でも焦って資産を切り崩す必要がありません。

​さらに、日本株からの配当金収入という「第2のキャッシュフロー」もあるため、精神的にも余裕を持って運用を継続できています。


​4. まとめ

​今回は我が家のリアルな資産配分をご紹介しました!

​資産形成の目標やリスク許容度はご家庭の収入・家族構成・年代によって様々ですが、我が家のように「インデックスで土台を固めつつ、高配当株でいまの生活も豊かにする」というスタイルは、モチベーションを維持しながら長く投資を続けるのにおすすめの戦略です。

​これからも定期的にバランスを見直しつつ、心地よいアセットアロケーションを探探求していきたいと思います!

​最後までお読みいただきありがとうございました😊


このブログは毎週、火曜・木曜・土曜の19時に投稿しています。

2年後のサイドFIRE達成に向けて、これからもリアルな過程を発信していきます!